"Призрачный долг": как аннулировать чужой займ и очистить кредитную историю без судебных тяжб
Ситуация, когда гражданин внезапно обнаруживает в своей кредитной истории запись о задолженности по договору, который он никогда не заключал, является классическим примером незаконных действий с использованием персональных данных. В августе после прочтения моей статьи на "дзен" ко мне обратилась клиентка, чей случай идеально иллюстрирует сложность проблемы: она узнала о существовании долга лишь в момент получения судебного приказа о взыскании. Самое неприятное здесь то, что наличие такой записи в Бюро кредитных историй блокирует возможность получения жизненно важных финансовых продуктов, в частности, семейной ипотеки, что делает вопрос не просто юридическим, а социально значимым.
Разберем фактологическую базу данного дела. Займ был оформлен в январе 2024 года, в то время как моя доверительница с 2022 года проживает за границей и физически не могла находиться в Российской Федерации для заключения договора или совершения каких-либо действий, связанных с получением денежных средств. Ключевым «мостиком», который использовали злоумышленники, стал номер телефона. Ранее этот номер принадлежал клиентке, но после расторжения договора с оператором связи и возврата номера в общую базу, он был передан другому лицу. Именно через этот номер, вероятно, осуществлялась верификация в личном кабинете микрофинансовой организации.
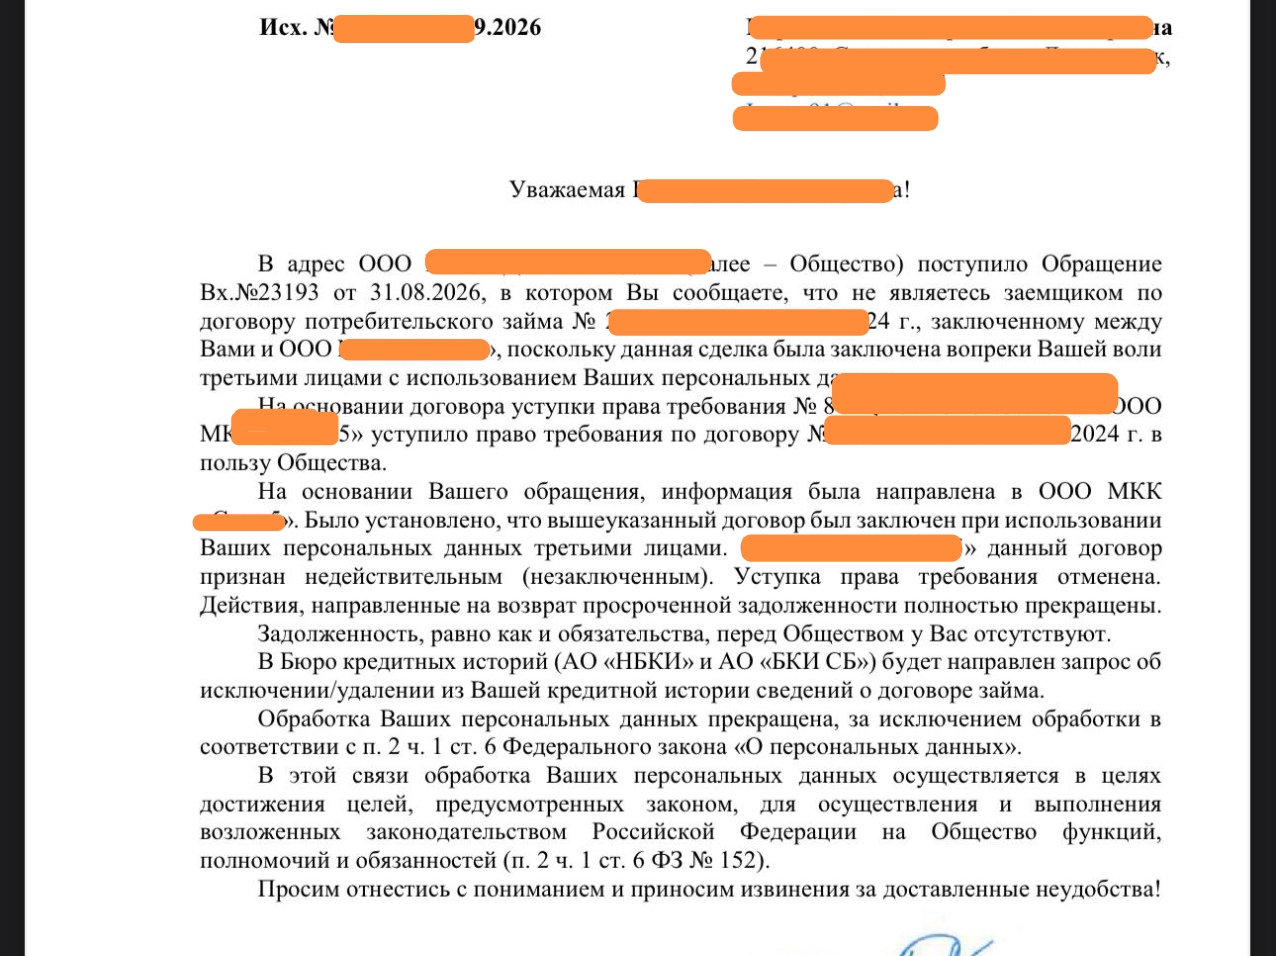
Для решения задачи не всегда требуется затяжной судебный процесс. Первым и наиболее эффективным шагом является досудебное урегулирование через подачу юридически грамотной претензии в адрес кредитора. В данном документе необходимо сделать упор на отсутствие волеизъявления заемщика на заключение договора и фактическое неисполнение обязательств по передаче денежных средств. В нашем случае имеет место отсутствие самого факта заключения договора между конкретным лицом и организацией, так как подпись или электронная подпись не были санкционированы владельцем данных.
В тексте требования также следует акцентировать внимание на нарушении Федерального закона № 152-ФЗ «О персональных данных». Использование номера телефона, который более не закреплен за клиентом, в сочетании с несовпадением фактического местонахождения лица и места совершения транзакции, прямо указывает на ненадлежащую проверку личности со стороны МФО. Мы требуем проведения внутреннего расследования, аннулирования задолженности и, что самое важное, направления в БКИ распоряжения об удалении недостоверной информации.
Важно понимать, что кредитор обязан проверять достоверность данных при идентификации клиента. Если МФО проигнорировала тот факт, что заемщик не получает средств на свой банковский счет, а использует чужие реквизиты или методы, не соответствующие профилю клиента, ответственность за неосновательное обогащение и внесение ложных сведений в БКИ ложится на них. Правильно составленная претензия, содержащая ссылки на отсутствие состава договора и нарушение правил идентификации, часто заставляет МФО пойти на признание ошибки.
Если вам требуется составить юридически выверенную претензию или разобраться с оспариванием кредитной истории, Вы можете обратиться ко мне за помощью!
С уважением, Дарья Алексеевна!
Разина Дарья Алексеевна специализируется на:
- Семейное право
- Защита прав потребителей
- Военное право
- Интеллектуальная собственность
- Заключение и расторжение брака
- Интернет и право
- Товарные знаки, патенты
- Авторские и смежные права
- Лишение водительских прав
- ДТП, ГИБДД, ПДД
- Автомобильное право
- Защита прав призывников
- Права детей
- Усыновление, опека и попечительство
- Раздел имущества
- Алименты
- Программы ЭВМ и базы данных
, чтобы поставить лайк. Лайков: 2
Комментарии
, чтобы оставить комментарий.
Комментариев пока нет.