«Дробление» или оптимизация? Как отличить законную экономию от ст. 198–199 УК РФ и спасти компанию от обыска
Предприниматели часто спрашивают: «Где заканчивается налоговое планирование и начинается уголовное преступление?» Ответ кроется не в сумме сэкономленного налога, а в наличии деловой цели. Если ваша схема построена только ради снижения нагрузки — вы уже в зоне риска по статьям 198–199 УК РФ. Разбираем маркеры опасности и алгоритм защиты.
Основная часть:
1. Лингвистический разбор: почему следствие любит слово «дробление»
В материалах проверок ФНС и следствия термин «дробление бизнеса» используется как ярлык. Юридически его нет. Есть понятие «необоснованная налоговая выгода» (ст. 54.1 НК РФ).
Риск: Следователь ищет умысел. Он доказывает его через документы: договоры, переписку, структуру холдинга.
Маркер опасности: Наличие нескольких ИП/ООО с одним фактическим руководителем, общим сайтом, единой бухгалтерией, но разными счетами для разбивки выручки под лимиты УСН.
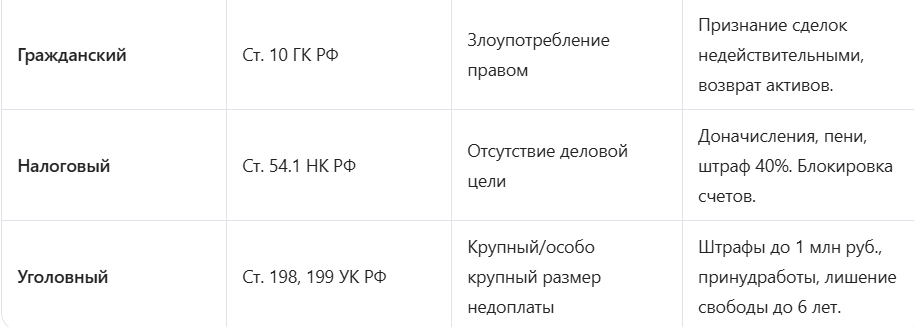
2. Матрица рисков: ГК → НК → УК
Уровень Норма права Суть риска Последствие
3. Пуленепробиваемые формулировки для документов
Чтобы защитить себя, нужно перестроить язык внутренней документации.
Плохо: «Разделили поток, чтобы не платить НДС».
Хорошо: «Создание отдельного юрлица обусловлено необходимостью изоляции рисков нового направления деятельности / привлечением инвестиций в конкретный проект / выполнением требований лицензирования».
Главный принцип: Каждая структура должна иметь реальный офис, реальных сотрудников и самостоятельное управление. Если директор одного ООО подписывает акты за другое ИП — это прямой путь к обвинению в фиктивности.
4. Алгоритм действий при угрозе проверки
Аудит структуры: Проверьте, есть ли признаки формального дробления (общие IP-адреса, один сайт, общие подрядчики без договоров субподряда).
Документирование деловой цели: Подготовьте служебные записки, протоколы собраний участников, где обосновывается экономическая необходимость создания новых субъектов.
Лингвистическая экспертиза переписки: Удалите из корпоративных чатов и почты фразы типа «скинем налог», «проведем через левую схему». Это станет доказательством умысла.
Подготовка к допросу: Руководитель должен четко понимать свою роль. Не давайте показаний без адвоката. Используйте ст. 51 Конституции РФ, если вопросы касаются личной вины.
Боитесь, что ваша налоговая схема превратится в уголовное дело? Запишитесь на экспресс-аудит рисков дробления бизнеса. Я проверю ваши документы глазами следователя и подскажу, как закрыть уязвимости до того, как придут с обыском.
Шипилов Александр Игоревич специализируется на:
, чтобы поставить лайк. Лайков: 1
Комментарии
, чтобы оставить комментарий.
Комментариев пока нет.